|
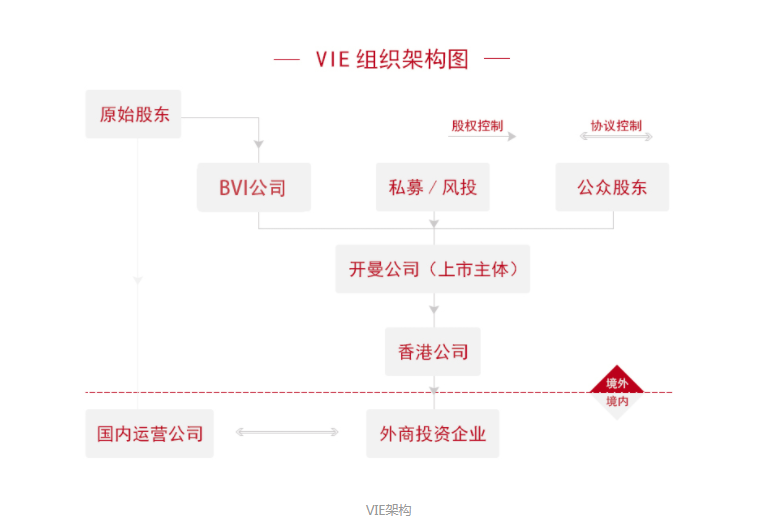
上市过程中VIE架构搭建详解VIE结构,是Variable Interest Entity的简称,直译为“可变利益实体”,国内普遍称呼为“协议控制”。VIE结构是实现公司控制与合并财务报表的方式之一,通常是指境外特殊目的公司通过其在中国的全资子公司(外商独资企业WFOE)以协议控制的方式控制一家境内运营实体公司,从而实现境外特殊目的公司对境内运营实体公司的并表,进而境外特殊目的公司得以在境外融资或上市的运作模式。 VIE架构是目标企业为了达到境外上市的目的,而对境内实际经营企业与境外融资主体之间设计的一种协议控制。 那么VIE搭建的步骤是什么? 赴美上市辅导机构作为一站式赴美上市服务机构,根据多年的服务经验总结如下:
搭建VIE架构通常的步骤是: 此外,很多VIE架构会在境外上市主体和香港子公司之间架设另一家BVI中间间控股公司(如网易),一方面,这样的设计使从事不同业务的公司间彼此独立不会相互牵累。另一方面,亦可以规避香港的印花税。
企业选择VIE结构主要有以下几方面的考虑: (1)企业境内上市标准较高(例如盈利业绩要求等),境外上市直接控股又会面临产业政策限制、关联并购审批、WFOE资本金结汇再进行股权投资受限等限制条件; 在某些情况下,VIE结构也有其不便之处: VIE架构中设立香港子公司的目的? 作为一站式赴美上市服务机构,根据多年的服务经验总结如下: 香港子公司几乎是所有通过VE架构上市企业离岸构架的最后一环,也是境内主体(WFOE)向境外转移利润的第一站。依据我国《企业所得税法》第3条及其(实施条例)第91条规定:“外国企业在中国境内未设立机构、场所或者虽设有机构、场所,但与该机构、场所没有实际联系,而有取得的来源于中国境内的利润(股息、红利)、利息、租金、财产转让所得、特许权使用费和其他所得,均应就其收入全额(除有关文件和税收协定另有规定外)征收预提得税。”大部分VTE架构设立香港公司就是为了利用《内地和香港特别行政区关于对所得避兔双重税和防止偷漏税的安排》(以下简称《内地和香港税收安排》)中的优惠条款,减少WFOE向境外控股公司支付股息时的预提所得税。依据我国《企业所得税法》第3条、第58条和《企业所得税法实施条例》第91条的规定以及有关税收协定或者安排的约定,目前的预提所得税税率可以分为:法定税率是20%、优惠税率是10%、税收协定或安排所约定的小于10%的限制税率(以下简称“协定限制税率”)三种。其中,针对股息、利息或者特许权使用费的不同,协定限制税率又可能有所不同,仅以针对股息的协定限制税率来看,不同的国家(地区)之间还存在差异。比如,中国与格鲁吉亚的协定限制税率为0与蒙古、韩国、中国香港、委内瑙拉和爱尔兰等国家(地区)的协定限制税率为5%,与阿联首、奥地利等国的协定限制税率为7%,实践中,中国香港、新加坡,毛里求斯、迪拜(阿联酋)、卢森堡,瑞士、爱尔兰等地都和包括我国在内的较多国家存在税收协定,其对股息所得规定了较为优惠的税率,属于国际上较为常见的中间控股公司设立地点。 《内地和香港税收安排》第10条第2款规定:“如果受益所有人是直接拥有支付股息公司至少25%资本的公司,预提税为股息总额的5%;在其他情况下,为股息总额的10%。”所以,与直接将股息支付给开曼上市主体需支付10%的预提税相比,通过向香港子公司支付股息可享受5%的协定限制税率的优惠。同时,鉴于香港采用所得来源地原则,只有源自香港的收入才须在特定情况下在香港纳税,对由香港子公司再将上述股息支付给开曼公司的环节也不征税。因此,VIE架构中设立香港子公司这一环节,会极大地降低其预提所得税税负,这也是将香港子公司作为VIE架构离岸构架最后一环的主要原因。 为什么要通过VIE架构去境外上市? 赴美上市机构作为一站式赴美上市服务机构,根据多年的服务经验总结如下: 我国政府对于企业境外上市设置了诸多障碍,在实际操作中增加了很多繁琐审核和审批登记程序。对于红筹上市来说,主要有两道门槛: 1、关联关系并购(即境内公司、企业或自然人以其在境外合法设立或控制的公司名义并购与其有关联关系的境内的公司)应报商务部审批; 2、特殊目的公司境外上市交易应经证监会批准。 从上述架构可以看出,在 VIE 模式中,境外上市主体不直接收购境内企业的股权,而是在境内投资设立一家外商独资企业,再通过一系列协议,取得对境内企业全部股权的优先购买权、质押权和投票表决权、经营控制权。同时,外商独资企业通过为境内企业提供咨询管理等服务,以“服务费”的方式收取相当于境内企业所有净利润,最终在完税后再将经营利润转移至境外上市主体中。 上一篇企业赴美上市得与失下一篇企业赴美上市财务准备 |